Vérification IBAN : comment sécuriser vos paiements et onboardings avec l'API Dataleon

April 2, 2026

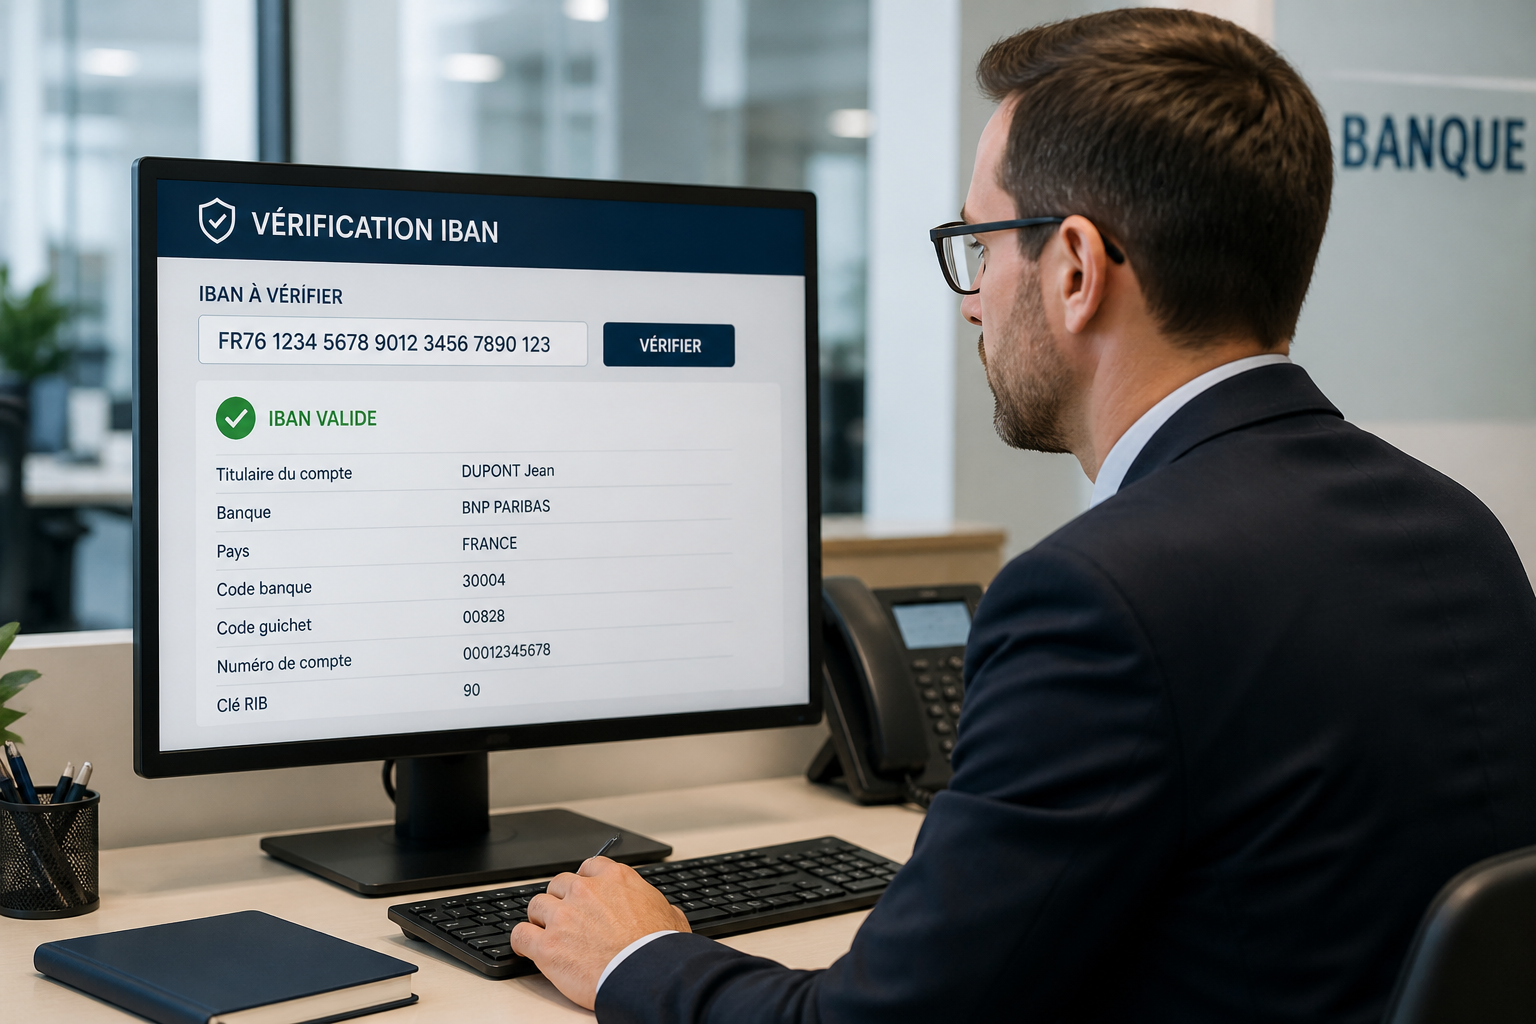
+603 % de fraudes au faux RIB en 2024, obligation VoP depuis octobre 2025 : un IBAN valide ne suffit plus. Découvrez pourquoi la vérification bancaire est devenue un maillon critique du KYC — et comment l'API Dataleon l'intègre nativement dans vos flux d'onboarding.
Pourquoi un IBAN valide ne suffit plus
Un IBAN peut être parfaitement valide sur le plan technique tout en étant associé à une fraude.
Les schémas les plus courants incluent :
- l’usurpation de coordonnées bancaires,
- la substitution de RIB lors d’échanges commerciaux,
- la manipulation de données de paiement dans les systèmes internes.
Dans ces cas, le format de l’IBAN est correct, mais le bénéficiaire réel ne correspond pas à l’identité attendue.
Ce décalage constitue aujourd’hui l’une des principales sources de fraude aux paiements.
L’évolution réglementaire : la Verification of Payee (VoP)
Face à la montée des fraudes, les régulateurs européens ont introduit de nouvelles exigences visant à sécuriser les virements.
La Verification of Payee (VoP), entrée en vigueur en octobre 2025, impose de vérifier la cohérence entre :
- le nom du bénéficiaire,
- et les coordonnées bancaires associées.
Concrètement, cela signifie qu’un contrôle purement technique de l’IBAN n’est plus suffisant. Les entreprises doivent désormais s’assurer que le compte bancaire appartient bien à la personne ou à l’entité déclarée.
Cette évolution rapproche les processus de paiement des exigences déjà présentes dans les dispositifs KYC et AML.
La vérification IBAN dans une logique KYC élargie
Traditionnellement, le KYC se concentre sur l’identité des clients : documents officiels, justificatifs, vérifications biométriques.
Cependant, dans un contexte de fraude croissante, les coordonnées bancaires deviennent un élément critique de cette vérification.
Une approche moderne du KYC intègre désormais :
- la validation de l’IBAN,
- la vérification du titulaire du compte,
- la détection d’incohérences entre identité déclarée et informations bancaires.
Cette convergence permet de renforcer la cohérence globale du profil client et de limiter les risques de fraude.
Les limites des approches classiques
De nombreuses entreprises continuent d’utiliser des contrôles basiques, reposant uniquement sur :
- la validation du format de l’IBAN,
- ou des vérifications manuelles ponctuelles.
Ces approches présentent plusieurs limites :
- elles ne détectent pas les fraudes à l’identité bancaire,
- elles introduisent des délais dans les գործընթաց d’onboarding,
- elles ne sont pas adaptées à des volumes élevés.
Dans un environnement où la rapidité et la sécurité doivent coexister, ces méthodes deviennent rapidement insuffisantes.
L’apport d’une vérification IBAN automatisée
L’automatisation de la vérification IBAN permet de répondre à ces enjeux de manière efficace.
Une solution moderne offre notamment :
- une validation instantanée de la structure de l’IBAN,
- une vérification de la cohérence entre le nom et le compte (VoP),
- une détection des anomalies ou incohérences,
- une intégration fluide dans les գործընթաց d’onboarding.
Cette approche permet de concilier sécurité, conformité et expérience utilisateur.
L’intégration dans les flux d’onboarding
L’un des enjeux majeurs est d’intégrer la vérification bancaire sans créer de friction supplémentaire.
Une API dédiée permet :
- d’automatiser les contrôles en temps réel,
- d’éviter les interventions manuelles,
- de garantir une expérience fluide pour l’utilisateur final.
Dans cette logique, la vérification IBAN ne constitue plus une étape isolée, mais un élément intégré du parcours client.
Cas d’usage : sécurisation des paiements et des plateformes
Les bénéfices sont particulièrement visibles dans plusieurs secteurs :
Fintech et prestataires de paiement
La vérification IBAN permet de réduire significativement les fraudes aux virements et d’améliorer la fiabilité des transactions.
Plateformes B2B
Elle limite les erreurs de paiement et les litiges liés à des coordonnées incorrectes.
Entreprises en forte croissance
Elle permet de sécuriser les flux financiers tout en maintenant un onboarding rapide.
Quels impacts en termes de performance ?
L’intégration d’une vérification IBAN avancée permet généralement d’observer :
- une réduction des fraudes liées aux paiements,
- une diminution des litiges clients,
- une baisse des coûts opérationnels liés aux vérifications manuelles,
- une amélioration de la confiance dans les գործընթաց de paiement.
Au-delà de la conformité, il s’agit d’un levier direct d’optimisation des opérations.
Vers une approche unifiée : KYC, KYB et vérification bancaire
Les tendances actuelles montrent une convergence progressive entre :
- les processus KYC (identité),
- les processus KYB (entreprises),
- et la vérification des coordonnées bancaires.
Une plateforme unifiée permet de centraliser ces contrôles, d’améliorer la cohérence des données et de renforcer la gestion du risque.
C’est dans cette logique que des solutions comme l’API Dataleon intègrent nativement la vérification IBAN dans les flux d’onboarding.
Conclusion
La vérification IBAN ne peut plus être considérée comme un simple contrôle technique.
Dans un contexte marqué par l’augmentation des fraudes et l’évolution des exigences réglementaires, elle devient un élément central de la sécurité des paiements et de la conformité.
Les entreprises qui intègrent ces mécanismes dès l’onboarding bénéficient d’un double avantage : une réduction des risques et une amélioration de l’efficacité opérationnelle.
Auteur
emilie


Questions fréquemment posées
Dataleon propose-t-il une assistance ?

Oui. Chaque client bénéficie d'un accompagnement dédié : support technique par e-mail et visioconférence, documentation complète et exemples de code pour intégrer nos API. Nos ingénieurs vous aident à cadrer vos parcours KYC et KYB, à réaliser l'intégration puis à passer en production sans interruption de service. Un interlocuteur unique reste ensuite disponible pour suivre vos volumes, ajuster vos règles de contrôle et répondre à vos questions métier comme techniques.
Mes fichiers sont-ils supprimés après traitement ?
Oui. Vos documents sont chiffrés en transit comme au repos, traités puis supprimés automatiquement à l'issue de la durée de conservation que vous définissez. Vous restez seul propriétaire des données transmises : elles ne sont ni revendues ni utilisées à d'autres fins que la réalisation de vos contrôles. Vous pouvez aussi déclencher la suppression immédiate d'un dossier depuis l'interface ou via l'API, et ne conserver que les résultats d'analyse nécessaires à vos obligations de conformité.
Peut-on intégrer Dataleon à nos outils via API ?
Oui. Dataleon se connecte à votre système d'information via une API REST documentée, des webhooks temps réel et des connecteurs vers vos outils existants : CRM, core banking, GED ou solutions de signature électronique. Les parcours de vérification, les règles de scoring, les seuils de risque et les workflows de validation sont entièrement paramétrables afin de coller à vos procédures internes. Nos équipes peuvent également développer des traitements sur mesure lorsque votre cas d'usage l'exige.
Puis-je tester Dataleon avant de m'engager ?
Oui. Vous bénéficiez d'un essai gratuit de 15 jours, sans engagement, pour vérifier vos propres pièces d'identité, justificatifs et documents d'entreprise et mesurer la qualité de l'extraction et des contrôles KYC/KYB. Pendant ces 15 jours, vous accédez à l'interface ainsi qu'à des clés d'API de test afin de valider votre intégration technique de bout en bout. Nous proposons également une démonstration personnalisée avec un expert pour construire ensemble le parcours adapté à votre activité.
Êtes-vous conforme au RGPD avec des serveurs en France ?
Oui. Dataleon est conforme au RGPD et l'ensemble des traitements ainsi que le stockage des données sont réalisés en France, sur l'infrastructure de Scaleway, hébergeur souverain français. Nous appliquons le chiffrement des données en transit et au repos, la minimisation des informations collectées, une gestion fine des droits d'accès et une traçabilité complète des opérations. Un accord de traitement des données (DPA) et notre documentation de sécurité vous sont fournis pour faciliter vos audits internes et réglementaires.
L'automatisation qui rend la conformité invisible.
Dataleon, le chaînon manquant entre votre conformité et votre croissance. KYC, KYB, LCB-FT, enfin réunis au même endroit.
La conformité automatisée, du document à la décision


© 2026 Dataleon. Tous droits réservés.


